토큰화 주식이란? 일반 주식·토큰증권(STO)과의 차이 (2026년 11월 기준)
목차
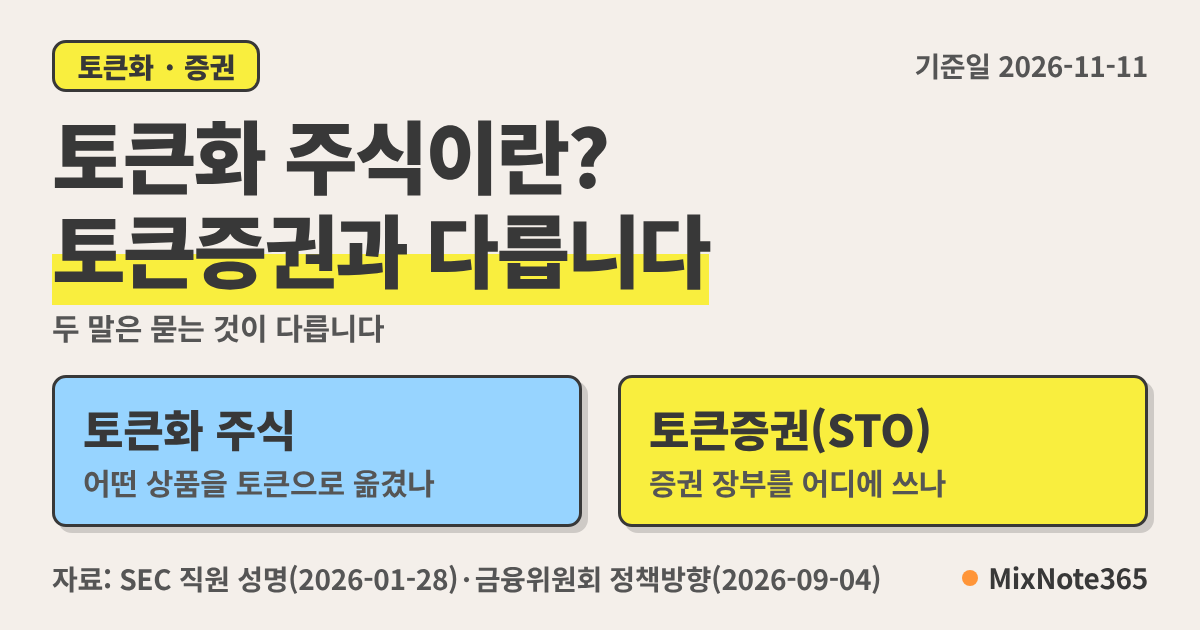
토큰화 주식은 이미 있는 주식, 또는 그 주가를 블록체인 토큰으로 나타낸 상품입니다. 토큰증권(영문 Security Token, 검색에서는 STO로도 씁니다)은 증권 장부를 분산원장(여러 참여자가 함께 관리하는 블록체인형 장부)에 쓰는 한국 제도 용어입니다. 두 말은 묻는 것이 다릅니다. 토큰화 주식은 어떤 상품을 토큰으로 옮겼는지를, 토큰증권은 증권 장부를 어디에 쓰는지를 말합니다. 주주 권리가 함께 오는지는 토큰화 주식의 유형이 가릅니다.
기준일은 2026년 11월 11일입니다. 국내 제도는 금융위원회 자료로, 미국 제도는 SEC(미국 증권거래위원회) 직원 성명과 법률회사 해설로 확인했습니다.
토큰화 주식이란 무엇인가요?
SEC의 세 부서 직원들은 2026년 1월 28일 공동 성명에서 '토큰화 증권'을 이렇게 설명했습니다. 증권을 크립토 자산(블록체인 위에서 거래되는 디지털 자산) 형태로 표시하고, 소유 기록의 전부 또는 일부를 블록체인에 두는 것입니다. 이 성명은 위원회가 승인한 입장이 아니라 직원들의 견해입니다.
주식은 증권의 한 종류이므로, 이 글의 '토큰화 주식'은 토큰화 증권 중 주식입니다. 한국의 '토큰증권'은 아래에서 따로 설명하는 다른 말입니다.
발행회사가 직접 토큰으로 발행하는 방식의 대표 모델에서는 바뀌는 것이 기록 방식뿐입니다. SEC 직원 성명은 이 방식의 증권이 전통 방식 증권과 다른 점은 하나라고 설명했습니다. 주주 명부를 기존 데이터베이스에 두느냐, 블록체인에 두느냐입니다. 기록이 블록체인 위(온체인)에 있든 밖(오프체인)에 있든 증권법 적용은 달라지지 않습니다. 제3자가 만든 토큰은 아래에서 보듯 다릅니다.
다만 '토큰화 주식'이라는 이름만으로는 안에 무엇이 들었는지 알 수 없습니다. 누가 어떤 구조로 만들었느냐에 따라 크게 셋으로 갈립니다.
토큰화 주식에는 어떤 종류가 있나요?
SEC 직원 성명은 토큰화 증권을 발행회사가 직접 만든 것과 제3자가 만든 것으로 나눕니다. 제3자 방식은 다시 둘로 갈라집니다. 아래 세 이름은 이 글에서 쓰려고 붙인 것입니다.
- 발행사형: 발행회사가 직접 만든 방식 중 대표적인 것은, 발행회사(또는 대리인)가 주주명부를 블록체인에 두는 것입니다. 토큰이 이동하면 명부상 주식도 이동합니다. 종이 대신 온체인 장부를 쓸 뿐 증권은 그대로입니다.
- 수탁형: 제3자가 진짜 주식을 보관하고, 그 주식에 대한 권리를 토큰으로 내줍니다. 토큰 보유자의 권리는 발행회사가 아니라 이 제3자를 상대로 생길 수 있습니다. SEC 직원 성명은 제3자 파산처럼 기초 증권 보유자에게는 반드시 있지 않은 위험이 따를 수 있다고 짚었습니다.
- 합성형: 제3자가 자기 이름으로 주가를 따라가는 상품을 토큰으로 만듭니다. 주식을 소유하는 것이 아니어서 발행회사에 대한 권리도 의결권도 없습니다.
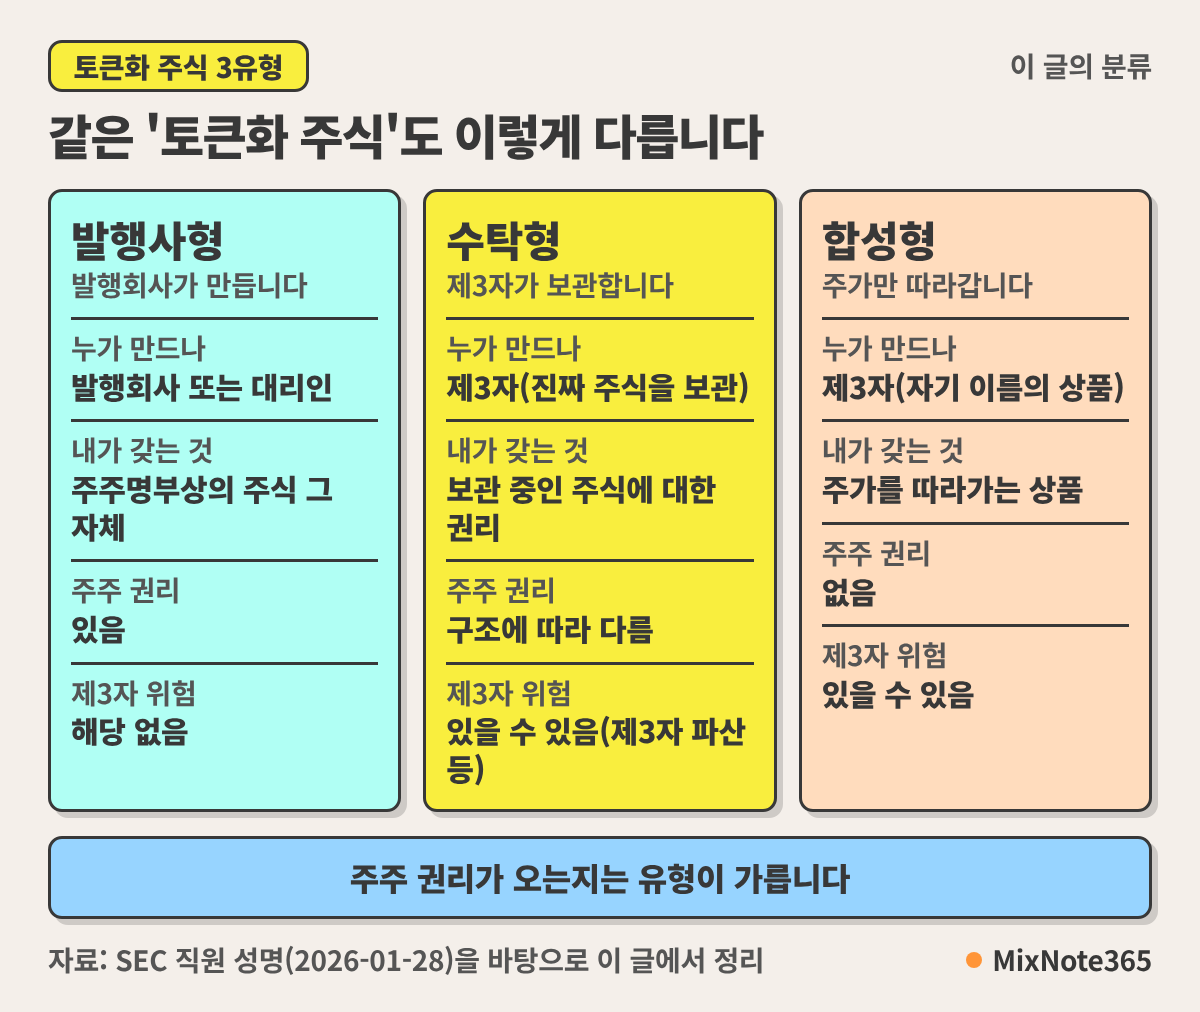
같은 '토큰화 주식'이어도 이렇게 다릅니다. 그렇다면 이름이 비슷한 한국의 토큰증권은 이 셋 중 하나일까요? 딱 들어맞지는 않습니다. 토큰증권은 이 세 유형을 나눈 기준과 다른 기준으로 만든 말이기 때문입니다.
토큰증권(STO)은 무엇이고 토큰화 주식과 어떻게 다른가요?
위 세 유형은 누가 토큰을 만들고 주주 권리가 어디까지 오느냐로 나눈 것입니다. 한국의 토큰증권은 증권 장부를 어디에 쓰느냐로 나눈 말입니다.
금융위원회는 2026년 9월 4일 정책방향에서 토큰증권을 블록체인 장부에 기록되어 발행·유통되는 증권이라고 설명했습니다. 증권의 내용이 아니라 형태로 나눈 개념입니다.
증권은 내용과 형태를 따로 정합니다. 내용은 주식·채권·수익증권 등이고, 형태는 실물증권·전자증권·토큰증권입니다.
전자증권은 종이 없이 전자 장부에 등록하는 방식입니다. 한국 상장주식은 2019년 9월 16일부터 모두 여기에 해당합니다. 그래서 주식이라는 내용을 토큰 형태로 발행하면 토큰증권이 됩니다. 조각투자증권(여러 투자자가 나눠 투자하도록 증권화한 상품)이라도 기존 전자증권 형태로 발행하면 토큰증권이 아닙니다.
정리하면 질문이 다릅니다. 토큰화 주식은 '이미 있는 주식을 토큰으로 옮기면 무엇이 되는가'를 묻습니다. 토큰증권은 '증권 장부를 어디에 쓰는가'를 묻습니다. 구조만 보면 발행사형은 토큰증권 방식으로 발행된 주식에 가깝습니다. 다만 이 비교는 한국 금융위 설명과 미국 SEC 직원 성명을 이 글에서 나란히 놓은 것입니다. 두 나라 제도가 같다는 뜻은 아닙니다.
토큰증권의 법적 근거는 전자증권법과 자본시장법 개정입니다. 국회는 2026년 1월 15일 개정안을 통과시켰고, 전자증권법에는 '분산원장등록주식등'이라는 이름이 들어갔습니다. 시행은 2027년 2월 4일 예정입니다. 금융위가 2026년 1월 15일 낸 보도자료는 시행을 '2027년 1월 잠정'이라 했습니다. 9월 이후 자료는 2월 4일로 적었습니다.
일반 주식·토큰증권·토큰화 주식은 한눈에 어떻게 다른가요?
용어가 겹쳐 헷갈리기 쉬우니 두 표로 모았습니다. 두 표는 공식 표가 아니라 SEC 직원 성명과 금융위 자료를 바탕으로 이 글에서 정리한 것이며, 모두 2026년 11월 11일 기준입니다. 먼저 토큰화 주식의 세 유형입니다.
| 비교 항목 | 발행사형 | 수탁형 | 합성형 |
|---|---|---|---|
| 누가 만드나 | 발행회사 또는 대리인 | 제3자(진짜 주식을 보관) | 제3자(자기 이름의 상품) |
| 내가 갖는 것 | 주주명부상의 주식 그 자체 | 보관 중인 주식에 대한 권리(상대는 제3자) | 주가를 따라가는 상품(주주 권리 없음) |
| 제3자 위험 | 해당 없음 | 있을 수 있음(제3자 파산 등) | 있을 수 있음 |
일반 주식과 견주면, 발행사형은 일반 주식과 같은 주식이고 기록 방식만 다릅니다. 수탁형·합성형은 주식 자체가 아니라 제3자와의 관계가 더해집니다.
다음은 국내 일반 주식과 토큰증권입니다.
| 비교 항목 | 일반 주식(국내) | 토큰증권(국내) |
|---|---|---|
| 기록하는 곳 | 전자증권 장부(종이 없이 전자 등록) | 분산원장(블록체인형 장부)과 그 연계 장부인 전자등록계좌부 |
| 권리 | 의결·배당 등 주식 권리 | 증권 종류에 따라 다름(주식 형태로 발행하면 주식 권리, 신탁 방식이면 수익증권 권리) |
| 근거 | 전자증권법(2019년 9월 16일 상장주식 일괄 전환) | 전자증권법·자본시장법 개정(2026년 1월 15일 국회 통과, 2027년 2월 4일 시행 예정) |
| 거래 | 증권사 계좌에서 거래 | 인가받은 증권사·장외거래소(비상장 증권 등을 거래하는 곳)가 기존 인가 범위 안에서 취급. 장외거래소가 토큰증권 거래를 지원하려면 금융감독원과 사전협의 필요(2026년 9월 4일 정책방향) |
지금은 어디까지 와 있나요? (2026년 11월 11일 기준)
두 표의 근거가 각각 어디까지 진행됐는지 보겠습니다. 미국부터입니다.
SEC는 2026년 9월 17일 혁신 면제 명령을 냈습니다. 상장주식을 온체인에서 거래할 수 있게 하는 한시 면제입니다. 위원 헤스터 피어스는 정식 규칙으로 가는 중간 단계라고 설명했습니다.
면제를 받는 곳은 새 범주인 허가형 토큰화 증권 거래장(SEC 용어로 tokenized securities venue, 이하 거래장)입니다. 허가받은 참가자와, 풀에 자산을 넣어 거래 상대가 되는 유동성 공급자만 참여합니다. 거래는 주문을 맞추는 대신 자산을 모아 둔 풀과 사고파는 방식입니다. 대표적으로 풀 속 자산 비율이 가격을 정합니다.
법률회사 Davis Polk 해설에 따르면 면제 기간은 2026년 9월 17일부터 5년, 곧 2031년 9월 17일까지입니다. Davis Polk는 이 방식이 24시간 거래와 소수점 단위 거래에서 가치를 찾는 발행회사에 맞을 수 있다고 봤습니다.
거래할 수 있는 토큰은 발행사형, 또는 주식과 같은 권리(배당·의결·잔여재산 분배)를 주는 제3자 토큰입니다. 합성형은 제외됩니다.
발행회사는 제3자가 만든 자사 토큰이 올라오는 것을 막을 수 있습니다. 거래장의 통지를 받은 뒤 30일 안에 반대하면 됩니다. 반대는 그 거래장의 거래만 막고, 토큰화 자체나 다른 거래장·해외 거래는 막지 못합니다.
사례로 보면 OKX(암호화폐 거래소)와 ICE(뉴욕증권거래소 모회사)가 합작해 만드는 거래장이 올리려던 62개 회사 중 56곳이 반대했습니다. 56÷62≈90.3%입니다. 암호화폐 전문 매체 코인데스크가 거래장의 2026년 11월 5일 공시를 집계해 11월 9일 보도한 수치입니다. 이 거래장은 출시일이 공개되지 않았습니다. 코인데스크는 전문가들이 이 반대를 전면 거부보다 관망으로 본다고 전했습니다.
한국으로 돌아오면, 토큰증권 시행령·규정 개정안이 입법예고되어 의견을 받았습니다. 기간은 2026년 10월 2일부터 11월 11일까지였습니다. 기준일 현재 확정 전입니다. 토큰증권으로 발행할 수 있는 증권에는 조각투자증권뿐 아니라 주식·채권·펀드도 들어갑니다.
2027년 2월 시행 때 문을 여는 토큰증권 인프라 1단계는 세 가지입니다. 사모(소수 투자자 대상) 방식의 기관투자자 전용 MMF(단기금융 펀드)·회사채, 비상장주식의 신탁 방식 토큰화, 공모(다수 투자자 대상) 조각투자증권입니다.
신탁 방식은 전자증권으로 발행된 비상장주식을 예탁원(전자등록기관)이나 신탁업자에 맡기는 것입니다. 그 신탁 수익증권을 토큰증권으로 냅니다. 토큰으로 관리되는 것은 주식 자체가 아니라 수익증권 권리입니다. 주식의 다양한 권리는 기존 전자증권 시스템이 관리합니다(금융위 9월 4일 자료). 상장주식은 이 목록에 없습니다. 금융위는 한국거래소 상장 시장(장내)에서 시험 거래를 해 보는 토큰화 거래 파일럿 테스트를 추진한다고 밝혔을 뿐입니다.
입법예고안에는 투자 한도도 있습니다. 비상장 증권 등을 거래하는 장외거래소에서 일반투자자는 거래소별로 연간 순매수 1억원까지입니다. 순매수는 총매수에서 총매도를 뺀 금액입니다. 1년간 1억 5천만원어치를 사고 7천만원어치를 팔았다면 1.5억−0.7억=0.8억원이어서 한도 안입니다. 확정 전 수치입니다.

내가 보는 '토큰'이 어떤 유형인지 어떻게 확인하나요?
제도가 아직 진행 중이라 상품 이름만 믿기보다 구조를 확인하는 편이 낫습니다. 이름이 토큰화 주식이어도 위 세 유형 중 무엇인지는 스스로 따져 봐야 합니다. 아래는 이 글에서 정리한 점검표이며, 투자 판단을 대신하지 않습니다.
- 발행 주체: 주식을 발행한 회사가 만들었는지, 제3자가 만들었는지 봅니다.
- 권리 문서: 배당과 의결권이 약관에 적혀 있는지, 행사 방법이 있는지 봅니다.
- 보관 구조: 기초 주식을 누가 어디에 보관하는지, 그 보관자가 문제를 겪으면 내 권리가 어떻게 되는지 봅니다.
- 판매·거래 사업자: 해당 국가의 인가나 허가를 받았다고 밝히는지 봅니다. 한국에서는 금융위가 2026년 1월 15일 보도자료에서 투자중개업 인가 없이 토큰증권을 중개하면 무인가 영업으로 법 위반이라고 밝혔습니다.
- 상품 문구: '주가 추종'이나 '파생'이라는 표현이 있으면 합성형일 수 있습니다.
자주 묻는 질문
점검표에서 막히기 쉬운 질문을 모았습니다.
토큰증권(STO)이면 주식을 토큰으로 만든 건가요? 꼭 그렇지는 않습니다. 토큰증권은 형태 구분이라 주식도, 채권도, 조각투자증권도 될 수 있습니다. 조각투자증권도 증권이어서, 토큰 형태로 발행하면 토큰증권이 됩니다. 금융위는 2026년 1월 15일 보도자료에서 공동사업에 투자하고 사업 결과에 따른 손익을 받는 투자계약증권으로 미술품 전시·관리·매각 사업과 한우 축산사업 관련 상품이 발행되고 있다고 밝혔습니다.
토큰화 주식을 사면 주주가 되나요? 유형에 따라 다릅니다. 합성형은 주주가 아닙니다. 발행사형은 주주명부상의 주식 그 자체입니다. 수탁형처럼 제3자가 만든 토큰은 주주의 자료 열람 요구 같은 법적 권리를 쓸 수 있는지가 토큰을 만든 제3자의 구조에 달려 있다고 Davis Polk는 해설했습니다.
24시간 거래되면 가격도 더 믿을 만한가요? 거래 시간이 길어진다는 것과 가격이 정확하다는 것은 별개입니다. Davis Polk 해설에 따르면 SEC는 발행회사가 따져 볼 우려를 꼽았습니다. 풀 속 자산 비율로 정해지는 가격이 기초 주식 가격과 벌어질 수 있다는 점입니다.
토큰화 주식 세금은 어떻게 매기나요? 이 글은 유형별 과세 기준을 공식 자료로 확인하지 못해 다루지 않습니다. 먼저 내가 가진 것이 위 세 유형 중 무엇인지 확인한 뒤 국세청이나 세무 전문가에게 문의하세요.
정리
- 토큰화 주식은 주식을 토큰으로 나타낸 상품이고, 주주 권리가 같이 오는지는 발행사형·수탁형·합성형에 따라 다릅니다.
- 토큰증권은 증권 장부를 분산원장에 쓰는 한국 제도 용어이고, 2027년 2월 4일 시행 예정입니다.
- 미국은 5년 한시 면제로 시험 중이며, 국내 상장주식의 토큰 거래는 한국거래소 중심 파일럿을 추진하는 계획 단계입니다.

이 글은 일반 정보이며 투자 권유가 아닙니다. 개별 상황은 금융위원회·금융감독원 등 공식 기관과 전문가에게 확인하세요. 제도 일정은 바뀔 수 있어 기준일(2026년 11월 11일)을 함께 보시기 바랍니다.
출처
- 금융위원회, 토큰증권 정책방향 발표 (2026-09-04, 2026-11-11 열람)
- 금융위원회, 토큰증권 하위법규 개정안 입법예고 (2026-10-01)
- 금융위원회, 전자증권법·자본시장법 개정안 국회 본회의 통과 (2026-01-15)
- 금융위원회, 전자증권제도 시행 (2019-09-16)
- SEC 직원 성명, Statement on Tokenized Securities (2026-01-28)
- SEC 위원 피어스, Innovation Exemption Statement (2026-09-17)
- Davis Polk, SEC's innovation exemption opens a path for tokenized stock trading (2026-10-06)
- CoinDesk, Robinhood backs tokenization of its stock on OKX-ICE platform (2026-11-09)
